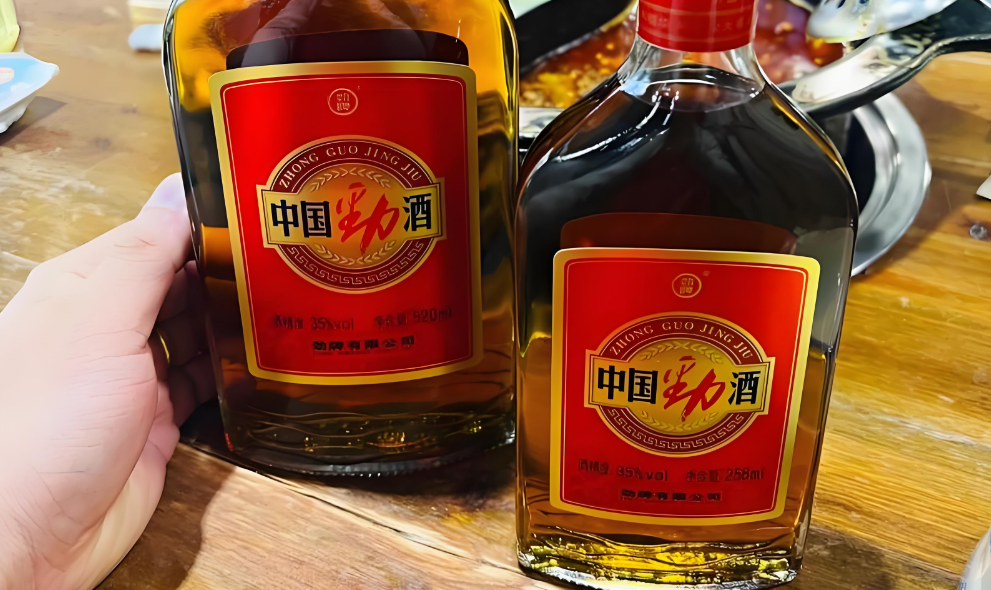
去年劲酒又火了。2025年,125ml红标小方瓶销量暴增50%,全年销售额逼近百亿;过去两年新增近900万年轻用户,其中女性用户就有400万;小红书“劲酒特调”笔记超过477万篇,年轻人自己玩出了几百种喝法。与此同时,中国养生酒市场规模2025年已突破600亿,预计2030年冲向3000亿;露酒赛道2025年销售额同比大涨75.8%,被业界称为“酒业最后一个大机会”。龙头劲酒用三十年教育出了这片蓝海,如今茅台、五粮液、汾酒、泸州老窖、同仁堂、广誉远、以岭药业全都杀了进来。
那么问题来了:当一个品类同时被传统龙头、白酒巨头、药企和新锐品牌盯上的时候,你作为后来者,还有机会吗?答案是:有,而且机会就藏在“劲酒第二”这四个字里。今天我就从品牌战略定位的角度,拆一下这盘棋。
01 先看懂劲酒这三十年到底干成了什么
想抓“劲酒第二”的机会,你得先搞明白,劲酒到底是怎么跑到今天的。1989年,中国劲酒诞生;1993年,“劲酒虽好,可不要贪杯哟”的广告语登上央视,一句“不要贪杯”让劲酒在消费者心智里种下了一个极其独特的认知——这不是让你多喝的酒,这是劝你少喝点的“健康酒”。这个认知,它让劲酒从一个县级小酒厂,成长为2017年营收104.9亿、跻身酒业“百亿俱乐部”的巨头,一举超过当年的泸州老窖和山西汾酒。
想当“劲酒第二”,你得先看看劲酒的老对手们都在干嘛。在养生酒市场,目前的心智格局是“双雄并立”:劲酒占据“保健酒”的心智,有国家“蓝帽子”认证,15元小瓶装打遍大众市场;海南椰岛占据“老字号保健酒第一股”的心智,1953年建厂、2000年上市、有美国博尔公司出1.2亿买断配方都拒掉的传奇故事,椰岛鹿龟酒长年把持东南亚70%以上的份额。
但注意,这“双雄”其实都没把养生酒的心智做透。劲酒虽然破圈成功,但它被迫在“保健酒”和“大众微醺”之间反复摇摆——既想守住蓝帽子认证的保健属性,又想钻进年轻人“悦己微醺”的场子里。椰岛呢,守着鹿龟酒的配方和上市公司的壳,却始终没能把“老字号”转化成一个清晰的、年轻人都懂的定位。换句话说:心智双雄一个偏“药”、一个偏“老”,恰恰把中间那个“更有故事、更懂年轻人、更能聊养生”的位置给空了出来。这个空位,就是“劲酒第二”的机会所在。
这里我要强调一句:如果你想的“劲酒第二”,是做一款跟劲酒一模一样的产品——同样的保健酒、同样的15元小瓶、同样的草本配方——那你不用读这篇文章,你必输。因为在15元这个大众价格带、在“保健酒”这个心智上,劲酒已经把该占的位置占死了。
真正的“劲酒第二”,是做劲酒的“反义词”——在劲酒确立的心智坐标系里,站到它的对立面或者补位上去。怎么理解?我们来看广誉远的“青春小炮”是怎么做的。同样做小瓶养生酒,劲酒定15元,青春小炮定30元;劲酒主打“保健酒”的功能属性,青春小炮主打“养生酒”的文化属性——它把龟龄集酒近500年历史、明清帝王御用圣酒的底蕴拿出来,走的是“文化赋能”路线。结果呢?青春小炮在拼多多单平台创下“10万+箱”的销量纪录。这就是“反义词”打法的胜利:劲酒用规模效率和性价比赢,青春小炮就用差异化、用文化溢价、用更高的价格带另立山头。两者不是正面对撞,是各占一端、共生共赢。
那具体怎么走?我基于长期研究露酒市场的心得,给你三条路,你可以选一条最适合自己的。
第一条路:跟随成熟心智配方,在产品形式上做创新。
这是最稳的一条路。消费者的心智里已经接受了“人参酒”“枸杞酒”“鹿茸酒”这些成熟配方,你不用去教育市场,你只要在产品形式上做出差异就够了。福桃、白圣山就是典型——同样是人参酒,它们用透明玻璃瓶装、放三根整人参进去,看得见的真材实料,立刻跟那些“看不见料”的竞品拉开了距离。你有三年期或五年期的人参酒、你有小瓶装便携款、你有低度微醺版——在成熟配方上做形式创新,是投入最小、见效最快的路。
第二条路:主打独特功能,在配方和功能上形成差异化。
养生酒最大的心智入口,永远是“功能”。别人都做“抗疲劳”“免疫调节”,你就不如去做一个别人没做的独特功能——比如“助眠酒”“降脂酒”。当一个消费者为“晚上睡不好”发愁的时候,你告诉他“这瓶酒专门解决你的睡眠问题”,这就是一个极其清晰的购买理由。这条路的门槛在于,你得有能拿得出手的配方和权威背书(哪怕是药食同源的中药材,也能支撑起差异化的功能认知)。
第三条路:主打独特功能,并在产品形式上做创新。
如果你真的想抓“劲酒第二”的机会,我建议你先做一个心智上的跨越:把目光从“保健酒”挪到“养生酒”上。为什么?因为“保健酒”这三个字,在消费者心智里已经被劲酒占死了,它天然带着“药”“功能”“中老年男性”的标签。你挤进“保健酒”这个品类,就是在劲酒的正面战场上打,必输。
最后说说人群。很多人一提“劲酒第二”,满脑子都是年轻人。但你得看看数据:露酒的消费人群,正在从两头往中间汇。一头是银发族——60岁以上人口3.1亿,银发经济破10万亿,这批人有健康焦虑、有消费力,而且认“药食同源”的逻辑。他们喝了一辈子白酒,现在喝不动了,但不想戒酒——露酒是唯一同时满足“酒瘾”和“健康焦虑”的品类。另一头是年轻人——25到35岁消费者占比已达42%,女性贡献40%的新增量,他们不喝大酒不应酬,要的是悦己、微醺、有点用。这“一头银发、一头年轻”的两代人,都在往“健康微醺”的方向走,而露酒恰好卡在中间。
我的建议是,做“劲酒第二”,你没必要跟劲酒抢那900万年轻用户。你可以把重心放在劲酒尚未完全吃透、或者无暇兼顾的那一头。银发族养生酒就是一个被严重低估的金矿——它客单价高、忠诚度高、复购率高,而且劲酒虽然用户偏中老年,但它主打的还是“大众微醺”的年轻人场子,真正的“银发深度养生”这个心智,至今没有人稳稳地占下来。与其在红海里跟劲酒抢年轻人,不如去蓝海里做银发族的“第一”。
说了这么多,我最想表达的是:劲酒不是你的天花板,劲酒是你的引路人。它花了三十年,把“养生酒/露酒”这个品类从无到有教育成了一片奔着3000亿去的蓝海。它做的是“保健酒+大众微醺+15元”这个位置,把水位抬起来了。而你要做的,不是在这片已经沸腾的水里再投一颗跟它一样的石子,而是在它溅起的浪花里,找到属于自己的那个浪尖。
“劲酒第二”不是一个产品,是一个生态位。你可以做“银发养生酒第一”,可以做“女性悦己养生酒第一”,可以做“睡眠养生酒第一”,可以做“文化养生酒第一”。中国养生酒市场足够大,容得下劲酒这个“第一”,也容得下无数个细分场景的“第一”。真正的竞争,从来不在你和其他养生酒品牌之间,而在你和白酒、啤酒、低度酒这些跨品类对手之间——谁能更好地满足人们“健康微醺”的需求,谁就能为这个赛道赢得更广阔的未来。
劲酒已经证明了“健康微醺”这条路走得通,现在的问题是:下一个敢站出来说“我在这个场景里是第一”的人,是谁?