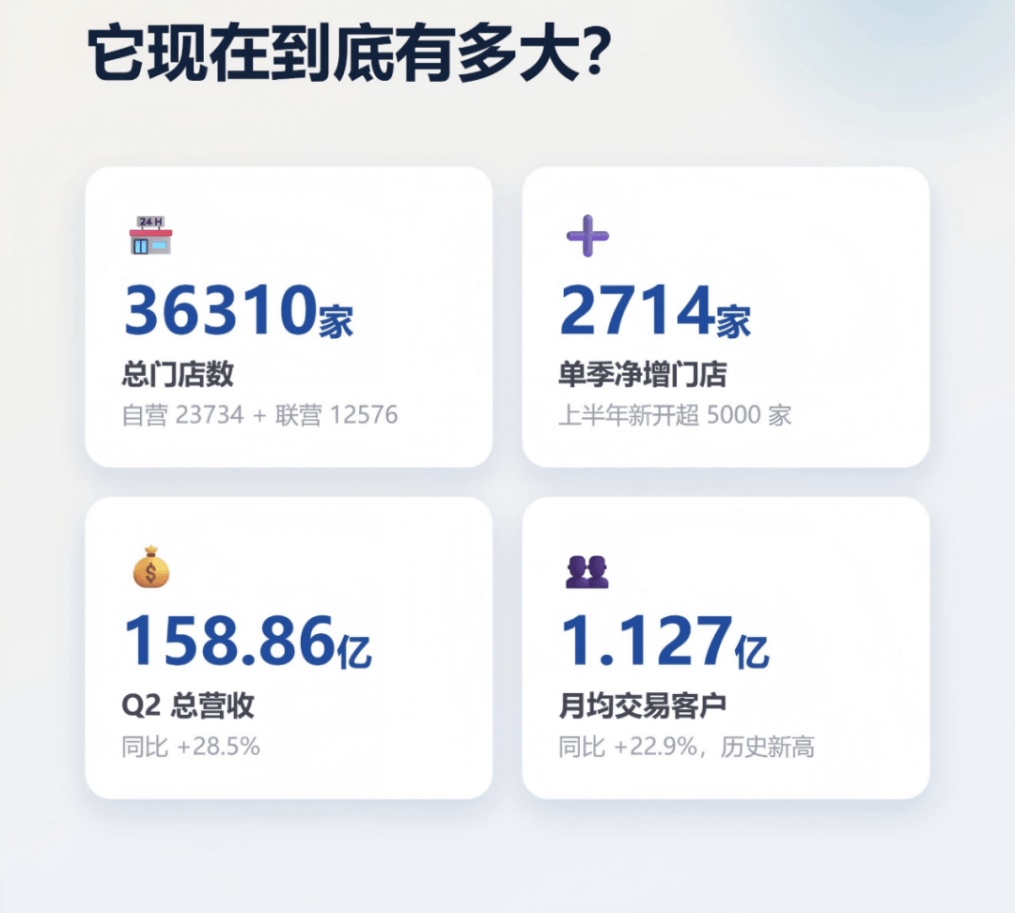
前几天,瑞幸咖啡发布了今年第二季度财报。数据一出,行业震动:总净收入158.86亿元,同比增长28.5%;全球门店总数36310家,单季度净增2714家,相当于每天新开超过30家门店;月均交易客户1.13亿——大约每12个中国人里,就有一个在这个季度买过瑞幸。净利润14.86亿元,自营门店利润率21.3%。
把时间拉回2020年,当瑞幸自曝财务造假22亿、股价暴跌、高管下课、面临退市的时候,几乎所有人都认定:这个故事结束了。一家被钉在耻辱柱上的公司,怎么可能翻身?
然而,六年后的今天,瑞幸不仅活着,而且活成了中国咖啡行业绝对的霸主。在库迪掀起的9.9元价格战中,在同行纷纷关店收缩的寒冬里,在行业整体门店数量萎缩的大背景下,瑞幸逆势而上,半年净增超5000家门店,交出了一份让所有竞争对手绝望的成绩单。
一个“劣迹斑斑”的品牌,凭什么能浴火重生?从品牌战略定位的角度来看,瑞幸的逆袭之旅,绝非偶然,而是一场精心策划的“心智战争”。
定位之问:瑞幸在消费者心智中到底占据了什么?
用定位理论来分析,首先要回答一个根本问题:瑞幸在消费者心智中,到底占据了什么位置?
我在《细化定位》中反复强调:品牌就是顾客对你的优势认知,这个认知与某个品类相连。判断你是不是品牌的唯一标准,就是有支付能力的顾客会不会选择你。
瑞幸的核心定位,不是“更好喝的咖啡”,也不是“更便宜的咖啡”,而是——“随时随地都能喝到的高性价比日常饮品”。
这个定位,与星巴克形成了鲜明的区隔。星巴克卖的是“第三空间”——你花30多块钱,买的不只是一杯咖啡,还是一个可以坐一下午的空间。瑞幸完全放弃了“空间”这个维度,聚焦于“产品”本身——你花10块钱左右,买到的是一杯品质稳定的咖啡,即买即走,不提供任何多余的附加值。
这恰恰是定位理论最核心的法则:不同胜过更好。与其在星巴克已经占据的“第三空间”赛道上做个追随者,不如开创一个全新的赛道——“咖啡的日常快消品化”。这条赛道,星巴克跑不了,因为它的整个商业模式都建立在“空间溢价”之上;其他独立咖啡馆也跑不了,因为它们没有瑞幸的体量和系统。
更重要的是,瑞幸在消费者心智中建立的认知,不是“咖啡”,而是“日常饮品”。咖啡只是它的载体,“日常高频消费”才是它的本质。这个定位,决定了瑞幸后续所有的运营配称——小店模式、数字化驱动、高密度开店、9.9元定价、工业化的爆品机制——全部围绕“让消费者随时随地、毫无负担地喝一杯”这个核心展开。品类创新:瑞幸不是“咖啡”,而是“日常饮品”
定位理论有一个核心观点:商业发展的动力是分化,分化诞生新品类;创建品牌的正道,是开创或主导一个品类。
瑞幸做的最大的一件“对的事”,不是把咖啡做得更好,而是重新定义了“咖啡”这个品类。
传统的咖啡品类,存在两种形态:一种是“精品咖啡”,强调产地、风味、工艺,面向的是咖啡发烧友,价格高、门槛高、频次低;另一种是“速溶咖啡”,便利但品质不高,属于“将就”的选择。这两种形态中间,存在一个巨大的空白地带——“品质稳定、价格亲民、随手可得”的日常咖啡。
瑞幸填补了这个空白。它没有去跟精品咖啡馆拼“手冲”和“单品豆”,也没有去跟雀巢拼“速溶”和“3合1”,而是在中间地带开创了一个全新的品类——“咖啡饮品”。
这个品类创新的核心,是“去咖啡化”。瑞幸最畅销的产品,不是美式,不是拿铁,而是生椰拿铁、厚乳拿铁、丝绒拿铁、小黄油美式这类“风味咖啡”。咖啡只是基底,真正的卖点是“好喝”。“小黄油美式”累计销量突破5亿杯,“小青桔美式”上市首周销量即突破千万杯。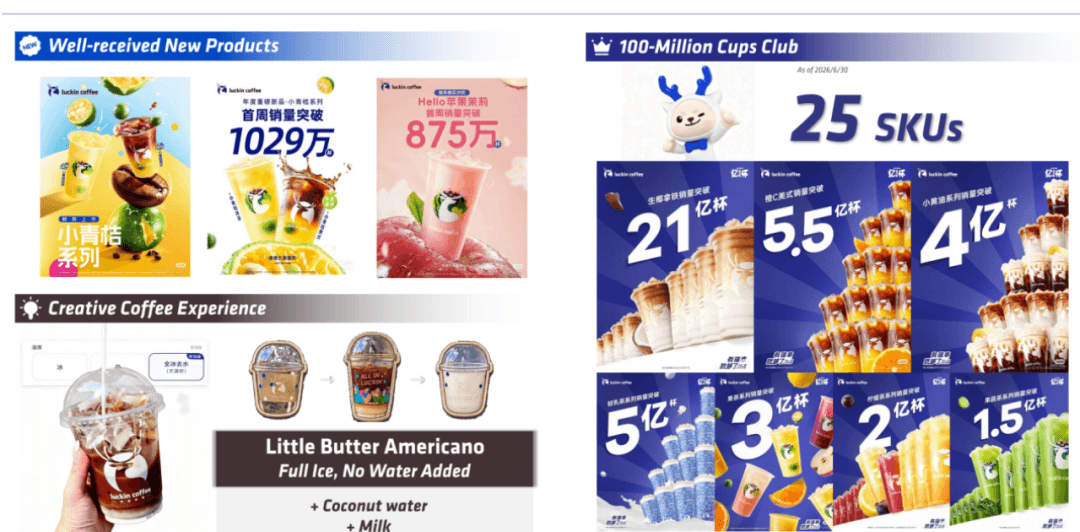
这意味着什么?意味着瑞幸的消费者,绝大多数不是“咖啡爱好者”,而是“想要喝点好喝的东西顺便提提神“的普通人。瑞幸把咖啡从“小众嗜好品”变成了“大众日常饮品”,把“咖啡的消费场景”从“专业人士的品鉴”扩展到了“每个人的饮食日常”。
配称体系:数字化、供应链、门店网络的“三驾马车”
定位是钉子,配称是锤子。没有锤子,钉子永远钉不进心智。
瑞幸的厉害之处,在于它围绕“咖啡饮品”这一定位,构建了一套让竞争对手望尘莫及的配称体系。这套体系由三大支柱构成。
第一支柱:数字化系统。瑞幸从一开始就投入数百名工程师,自建了覆盖全链路的数据中台。从选址到获客,从下单到履约,从库存到营销,全部数字化、自动化。用户的所有消费行为都被记录、分析,系统可以做到千人千面的精准触达。90%以上的运营动作实现自动化执行。
这套数字化系统的价值,远不止“降本增效”那么简单。它让瑞幸拥有了一个“自带流量引擎”的商业模式——公域流量引爆、私域流量沉淀、会员体系贯穿,形成闭环。用户每一次消费,都会变成品牌资产的一部分。数据显示,瑞幸私域用户规模已超180万,通过“邀请好友得折扣券”的裂变机制,实现了私域流量的自增长。
第二支柱:供应链垂直整合。当瑞幸只有几百家店的时候,它去采购咖啡豆,叫“进货”;当瑞幸有36000家店的时候,它去巴西、埃塞俄比亚买豆子,叫“制定行业游戏规则”。
从福建屏南的烘焙基地,到江苏昆山的烘焙基地,到云南保山的鲜果加工,再到山东青岛的北方超级生产中心,瑞幸已经基本完成了全产业链的垂直整合。核心逻辑是“就近烘焙、分区供应、降低物流成本”。凭借规模带来的绝对议价权,瑞幸在生豆、包材、糖浆等核心原材料上,把每杯咖啡的成本压到了地板价。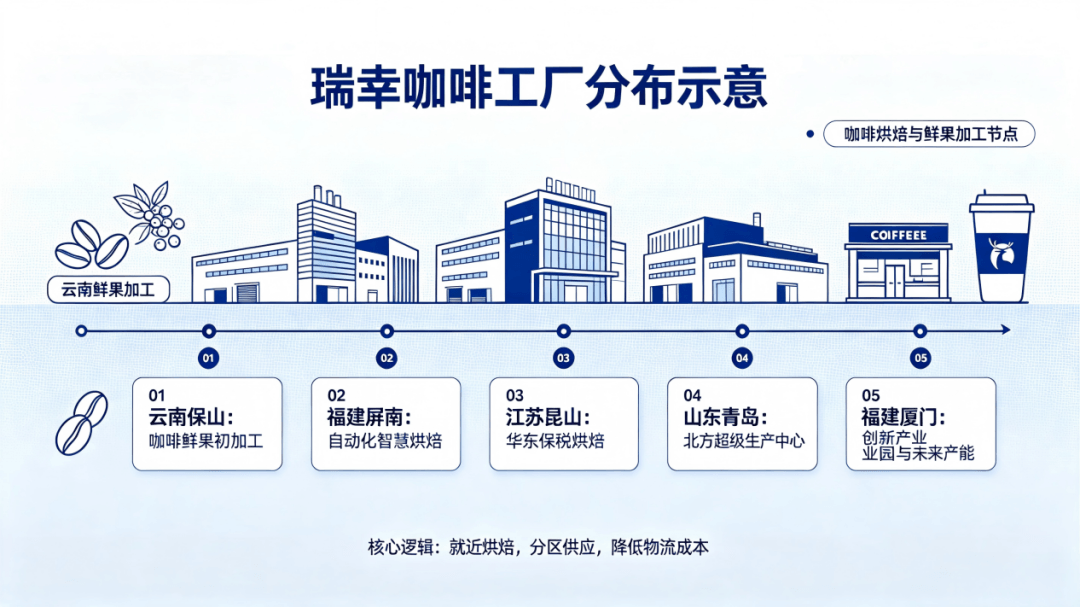
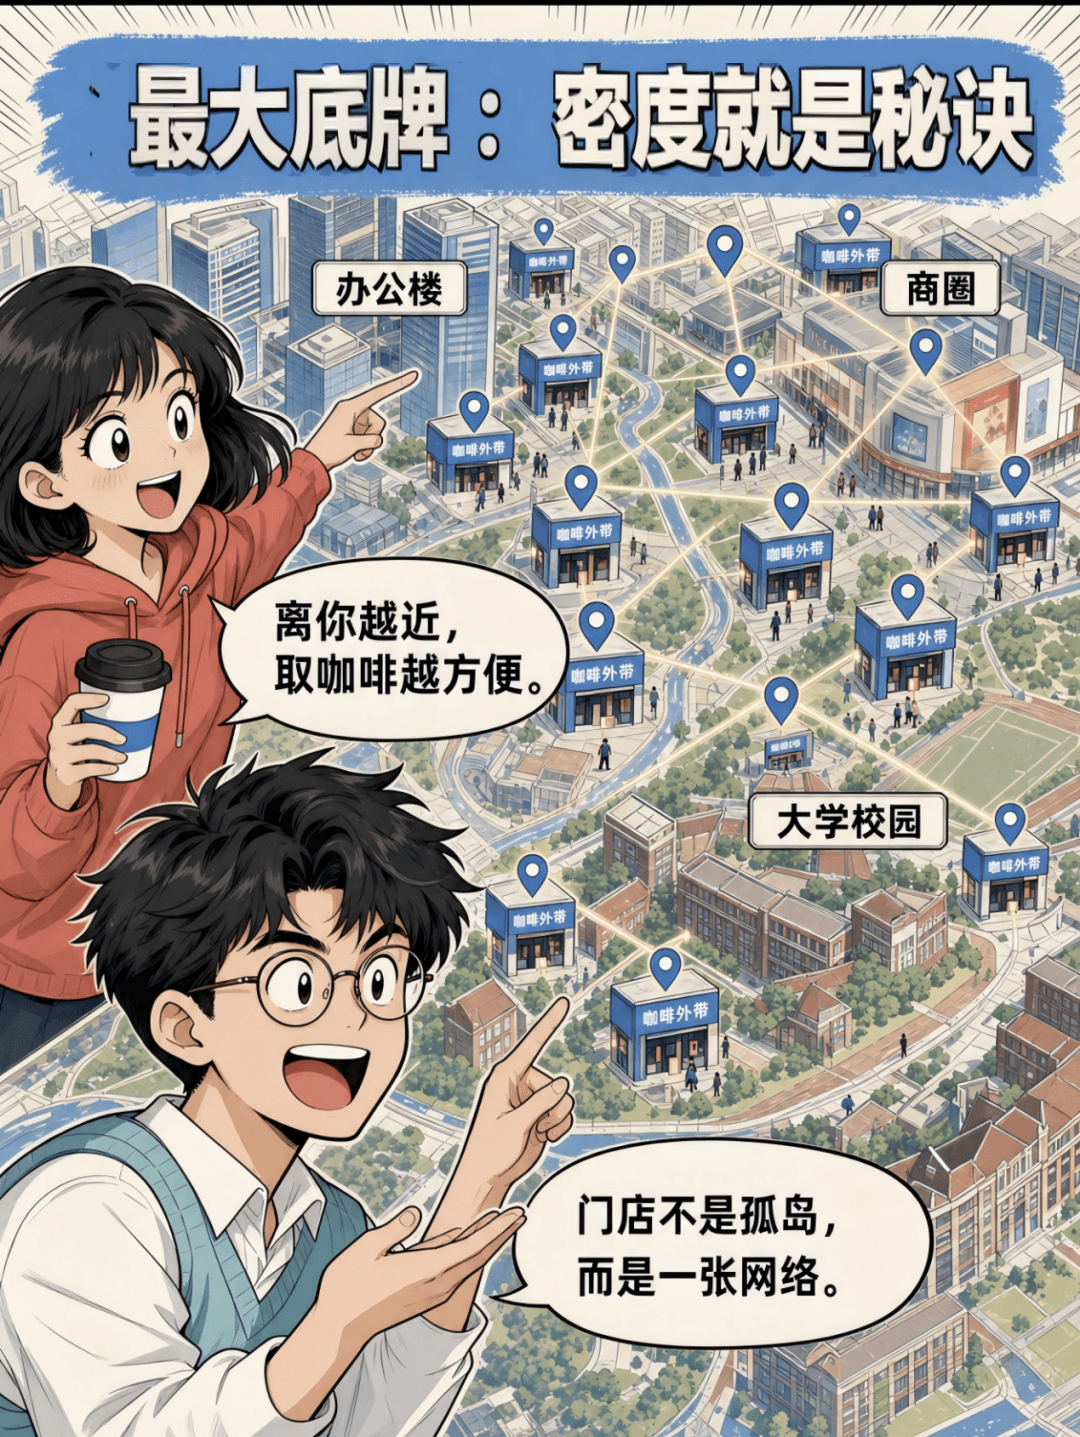
第三支柱:高密度门店网络。瑞幸采用10-20平米的轻资产快取小店模式,租金低、装修快、可复制性强。依托自研选址系统,整合城市人口密度、人流轨迹、消费能力等数十项数据,实现“门店精准匹配用户需求“。
截至2026年6月,瑞幸全球门店突破3.6万家,其中自营23734家,联营12576家。半年净增超5000家,平均每天开29家店。
这些门店密集分布在写字楼、产业园、大学校园、地铁口、社区底商——凡是消费者可能出现的地方。
这三套系统相互咬合、互为支撑,形成了一个自我强化的增长飞轮:数字化系统精准获客,工业化产品创造口碑,高密度门店承接转化,海量用户数据进一步反哺数字化和产品迭代。飞轮越转越快,让竞争对手越来越难追上。价格之战:9.9元不是低价,而是“心智门票”
很多人把瑞幸的9.9元理解为“价格战”,这完全是误解;9.9元不是低价策略,而是“心智门票”。
我在《细化定位》一书中中反复强调,定位就是购买理由。对于绝大多数中国消费者来说,咖啡是一个“有尝试门槛”的产品。在瑞幸出现之前,一杯咖啡要么是星巴克30多块钱的“奢侈品”,要么是雀巢2块钱的“凑合品”。中间没有一个“试试也不亏”的价格锚点。
9.9元,就是那个锚点。
它让消费者第一次喝咖啡的心理门槛,从“好贵,万一不好喝就亏了”降到了“才9.9,试试也无妨”。这个价格不是为了“打价格战”,而是为了降低消费者的决策成本,让更多人可以“零压力”地走进瑞幸的消费场景中。
当一个消费者因为9.9元第一次尝试瑞幸,发现“嗯,还不错,比我想象的好喝”,那么下一次,他就愿意花13块、15块再来一杯。瑞幸的9.9元券覆盖范围目前已压缩至10%以下,主力价格带已从此前的10-13元上移至13-15元。
这是“心智进入”的经典路径:先用一个极低门槛的价格,让消费者“试一次”,然后用稳定可靠的产品品质,让消费者“留下来”,最后通过不断的产品创新和场景覆盖,让消费者“离不开”。
更重要的是,瑞幸敢于打9.9元,是因为它有足够的成本优势来支撑这个价格。上游建厂压缩原材料成本,规模效应摊薄总部费用,数字化系统降低运营损耗,高密度门店缩短配送半径——这些配称体系让瑞幸在9.9元的价位上依然能保持盈利,而竞争对手在这个价格上每卖一杯就亏一杯。2024年价格战最激烈的时候,瑞幸的经营利润仍然达到35.7亿元,同比增长18%。
所以,不要跟瑞幸打价格战。你以为是它在烧钱,实际上它是在用成本结构碾压你。场景心智固化:从“偶尔喝一杯”到“每天来一杯”
定位理论有一个核心观点:心智容量有限,进入心智之后,品牌需要持续强化认知,才能让消费者在面临选择时第一时间想到你。
瑞幸做的最聪明的一件事,不止是“让消费者知道瑞幸”,而是“让消费者随时随地都能喝到瑞幸”。
当你早上上班,走出地铁口,看到一家瑞幸,顺手买一杯——这是晨间场景;当你下午在办公室觉得困了,打开小程序点一杯,5分钟后到楼下自取
——这是午后场景;当你周末在家想喝点东西,打开外卖平台,发现瑞幸30分钟就能送到——这是居家场景。极致的场景便利性,搭配亲民的价格和稳定的品质,不断降低消费者的决策成本和行动成本,让喝咖啡从“偶尔犒赏自己”变成了“日常刚需”。
这种场景心智固化带来的效果是长效且恐怖的:新用户尝试一次后,会因为便捷、划算、好喝持续复购,从一次性新客转化为高频老客;老客的高频消费,持续支撑门店营收,支撑品牌进一步下沉拓店;更多的门店覆盖,又能触达更多新用户,培养更多消费习惯。闭环之下,瑞幸的用户基数、消费频次、门店规模持续正向增长,形成无需大额补贴的自然增长。
品类扩张:从“上午咖啡”到“下午茶”的边界突破
一个品牌能否持续增长,不仅取决于渠道的扩张,还取决于它能否在心智中不断扩展自己的边界。瑞幸的品类扩张之路,完美诠释了定位理论中的“分化”与“聚焦”的统一。
从2024年8月推出“轻轻茉莉·轻乳茶”开始,瑞幸正式提出了“上午咖啡下午茶”的概念,战略加码非咖饮品。到2026年,瑞幸“亿杯俱乐部”的25个成员中,柠檬茶、轻乳茶、果蔬茶、生椰杨枝甘露等非咖饮品已占据五席。截至2026年5月底,非咖啡饮品累计销售额突破200亿元。
从定位理论来看,瑞幸的品类扩张并非盲目的品牌延伸,而是遵循了“围绕核心定位做品类分化”的原则。此时,瑞幸的核心定位已经不是“咖啡饮品”,而是“现制日常饮品”。在这个定位下,咖啡和茶饮只是同一品类的不同分支。消费者在瑞幸买咖啡是“日常饮品”,买轻乳茶也是“日常饮品”,品牌认知没有冲突。
更重要的是,非咖饮品改变了门店的选址边界。原来一杯咖啡卖10块钱,只能覆盖喝咖啡的人群;现在一杯轻乳茶卖10块钱,可以覆盖喝咖啡和不喝咖啡的两种人群。同一家店,可以同时承接咖啡和茶饮需求,门店数量的天花板被重新推高。在大学门店,瑞幸的茶饮占比可达35%,这意味着原本无法支撑一间咖啡店的县城和乡镇,现在因为茶饮的加入,开始具备开店条件。
2026年二季度,瑞幸共推出了28款现制饮品以及十几款轻食,平均每周上新超过一款。这种工业化、标准化的爆品机制,让瑞幸的产品力成为获客的核心引擎——新品自带流量,用户自发种草、自发分享,形成了无需付费的自然获客流量。
规模效应:飞轮加速,利润正在进入“多重共振期”
很多人担心瑞幸的盈利能力。实际上,瑞幸正在进入一个“利润增长快于收入增长”的阶段。
2025年,瑞幸经营利润达到50.7亿元,同比增长约42%,实现经营现金流约60.9亿元。2026年二季度,营业利润21.23亿元,同比增长22%。
利润增长的背后,是四个方向同时改善的“多重共振”:
第一,配送费用下降。2025年外卖大战时,瑞幸配送费用从28.2亿元飙升至68.8亿元,增幅接近144%。2026年补贴退潮后,外卖占比回落,二季度配送费用16.18亿元,同比减少3.1%,是外卖大战以来首次同比下降。
第二,门店固定成本下降。老店续约,商业地产供需环境剧变,瑞幸作为稳定的大型租户拥有更强议价能力;新店集中在社区和下沉市场,租金天然更低;国产设备逐步替代进口,新店资本开支和折旧负担下降。
第三,总部费用率下降。门店数量从3万走向4万,但总部IT、供应链和管理体系不必按同样比例增加,早年投入的数字化体系成本被更多门店分摊,规模效应持续释放。
第四,产品结构改善。“全线+3元升超大杯”的选项覆盖了更多产品,消费者多付3元,瑞幸增加的原料成本只有几毛钱,多出的销售额贡献了可观的增量毛利。非咖饮品占比提升,进一步优化了产品毛利结构。
结语:瑞幸逆袭的本质,是战略定位的胜利
回顾瑞幸从近于崩盘到逆袭的全过程,可以看到一条清晰的定位主线。
它没有去跟星巴克抢“第三空间”,没有去跟精品咖啡馆比“咖啡风味”,没有去跟独立小店拼“情怀”。它以“日常饮品”的定位切入市场,用数字化重构了“人-货-场”的匹配效率,用供应链垂直整合锁定了成本优势,用高密度门店网络固化了“想喝就能买到”的消费心智,用工业化的产品机制创造了持续的自传播流量。
平台的9.9元补贴退潮,它不怕——因为它自己的成本结构比补贴更可持续;同行关店收缩,它不管——因为它要的是“物理级清场”;同店销售额下滑,它不慌——因为新店正在开拓更广阔的下沉市场。
瑞幸用三年时间从地狱爬回人间,用六年时间从中国咖啡市场的新兵变成绝对的王者,最根本的原因就是:它在消费者心智中占据了一个不可替代的位置——“想喝就能喝到的日常饮品”。
当这个心智位置被牢牢占据之后,价格战、补贴战、门店战,都只是战术层面的交锋。真正的战略,是让消费者在想要喝点什么的瞬间,脑子里第一个蹦出来的名字,就是“瑞幸”。
-END-
潘轲,深圳顺知战略定位咨询创始人,AD-VC广告风投基金战略顾问,多家上市公司常年战略顾问,《细化定位》作者,定位式营销体系开创者,深研战略定位18年,服务企业超40家,累计销售额超1000亿。