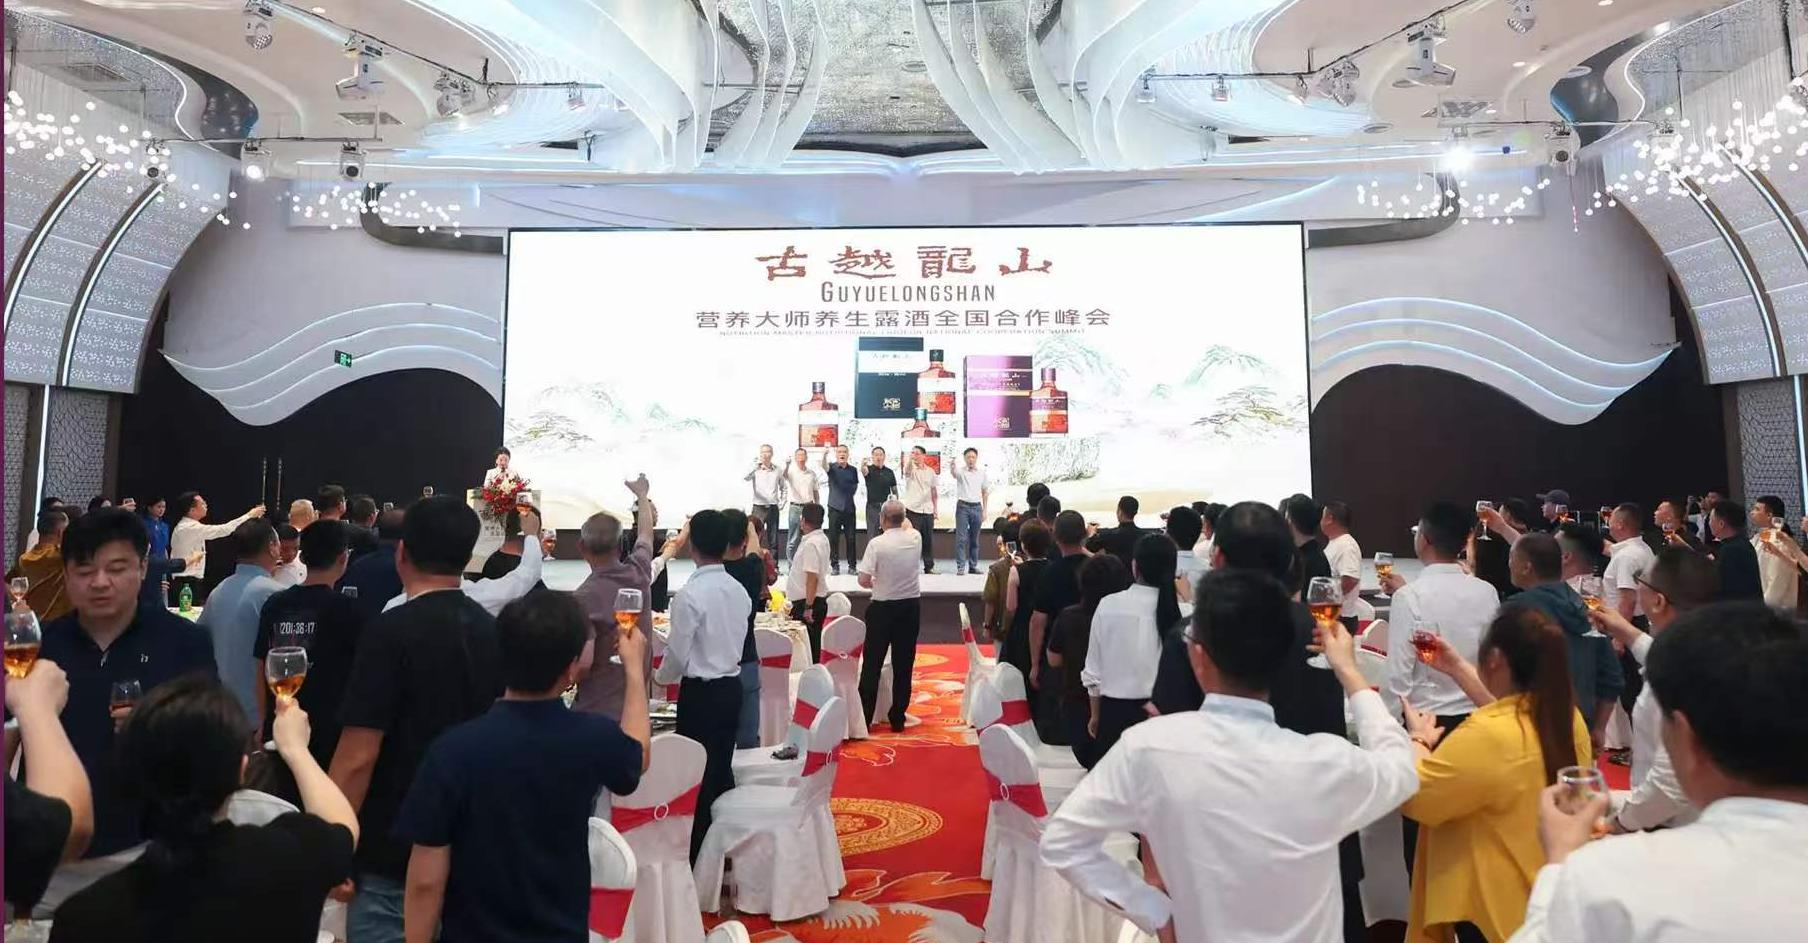
2026年9月19日,绍兴,古越龙山“营养大师”露酒发布会举行,300多位经销商齐聚一堂;几天后,产品在抖音、京东开售,全国招商同步启动。这是“中国黄酒第一股”本部打造的第一款露酒,公司称之为“黄酒+露酒”双赛道布局的关键一步。
文章写到这里,按照惯例该分析赛道、分析趋势、分析机会了。但这次,我想先把结论放在前面——如果一定要我回答“能成吗”,我的答案是:我不看好。 原因有三条:品牌名过不去、资源投入看不出决心、渠道先天不足。下面一条一条说。
01 第一不看好:品牌名这一关,就过不去
先讲一条原则:“古越龙山”这四个字,不能做露酒的品牌名。
为什么?因为“古越龙山”是黄酒品类的心智符号。消费者听到这四个字,想到的是绍兴黄酒、是中央酒库、是“中国黄酒第一股”。它承载的是黄酒品类的认知资产,而不是一张可以随便贴到任何产品上的万能标签。把它直接用作露酒的品牌名,只会造成两种结果:要么消费者认为“这还是一瓶黄酒”,露酒的新品类认知建立不起来;要么露酒万一有什么闪失,反过来反噬黄酒主业三十多年攒下的品牌资产。
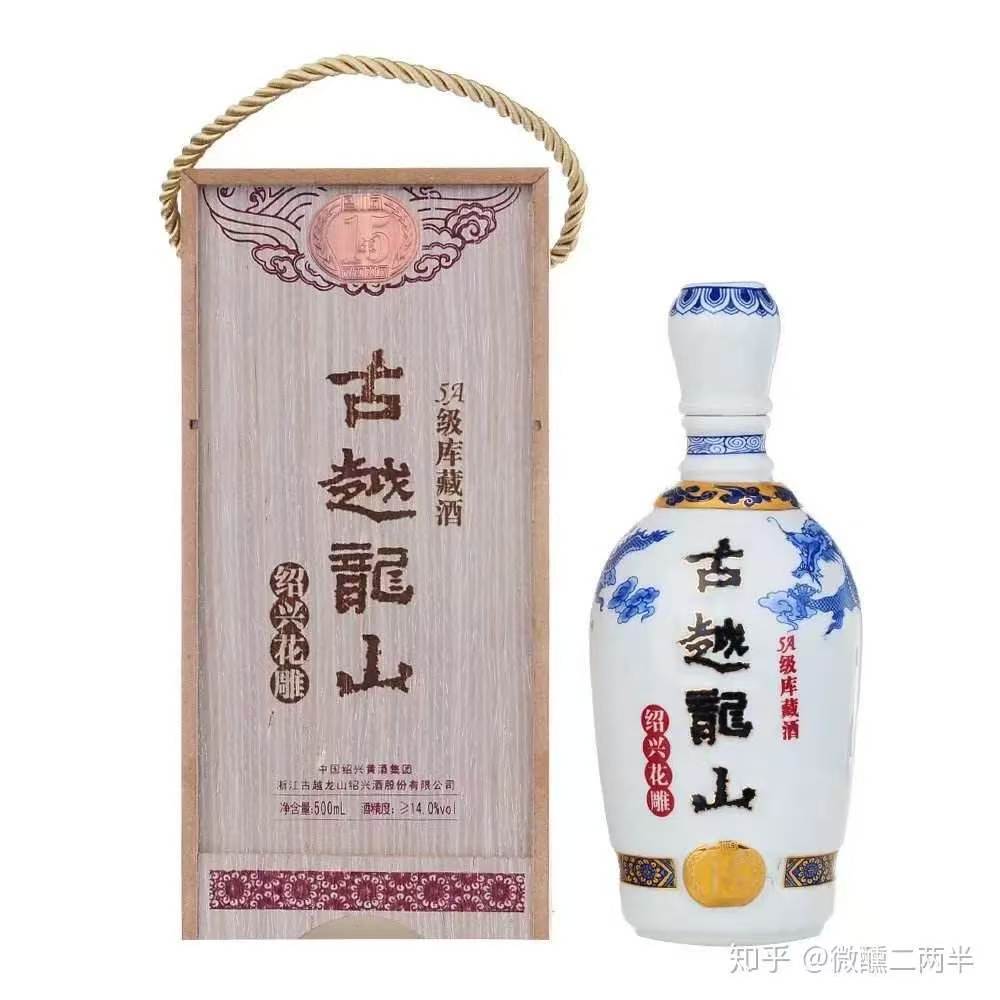
所以古越龙山唯一的正确用法,是退到“出品方”的位置上当信任状——“古越龙山集团出品”,用背书为新品牌借力,而不是让新品类在旧认知里打转。
这一点,古越龙山的物料上其实是有的——包装上印着“浙江古越龙山绍兴酒股份有限公司出品”。他们隐约懂得:露酒需要一个新的品牌名。问题是,他们启用的这个新名字——“营养大师”,选得文不对题。
哪里不对题?现在是营养过剩的时代,不是营养匮乏的时代。
三十年前,中国人见面问“吃了吗”,因为那个年代的要紧事是填饱肚子、补充营养。今天呢?消费者每天焦虑的恰恰是反过来的事——营养过剩、糖分超标、脂肪堆积、添加剂太多。你走进便利店,货架上卖得最好的饮料包装上写的都是“0糖”“低卡”“轻负担”。消费者的核心诉求,从“加”变成了“减”,从“补”变成了“调”。在这样一个时代,把一瓶酒命名为“营养大师”——恕我直言,这相当于在健身房门口卖红烧肉。消费者端起一杯酒,心里想的是“轻一点、舒服一点、别有负担”,而“营养”两个字暗示的是“我要给你再补一补”——方向正好弄反了。
酒类广告的合规空间,还让这个名字雪上加霜。法规明确禁止酒类广告暗示功效,营养大师系列的价值叙事只能“从饮用之后推回酿造之中”——谈基酒陈藏、配料甄选、酿造工艺,而不能谈喝了之后的感受。可“营养”二字天然带着健康促进的暗示,你连“营养在哪里”都不能展开讲,这个名字不就成了一句无法自证的悬案吗?再加上“大师”恰逢称号监管全面收紧的风口——41位“中国酿酒大师”称号被撤销的背景下推“营养大师”,争议也随之而来。名字的第一要务是“放大器”,现在它先成了“风险源”。
02 第二不看好:资源投入,看不出决心
第二条理由,说说资源。
既然看好露酒市场,就应该把它当做一个新品牌来打造,投入与之匹配的资源。打造一个新品牌是要“喂”的:独立的团队、独立的预算、独立的渠道,再加3到5年周期的耐心。这是做品牌的常识。
可我们在古越龙山这个动作里看到的是什么?产销分离——生产方是古越龙山,运营主体是颐元堂,渠道运营外包给合作方。往轻了说,这是“低成本验证”;往重了说,这是一种“试探”——先花小钱看看水深不深,跑通了再决定要不要加注。
问题就在这。露酒的赛道上,别人是怎么打的?劲牌深耕多年,已经在消费者心中占据“大众保健酒”的心智,企业2025年营收超120亿元; 茅台把露酒提到战略高度,要做继白酒之后的第二增长极;五粮液、泸州老窖、汾酒集体加码,连药企都在跨界——人家是拿着真金白银和战略资源在下注,古越龙山端出来的却是一支“试水小分队”。
更值得琢磨的是古越龙山这些年的“追风史”:2020年酱酒热做酱酒,2026年2月啤酒热做“越小啤”,3月露酒热做露酒——什么品类受追捧就做什么。这种高频跨界的打法,在黄酒龙头企业中实属罕见。追风的另一面,是资源分散与主业投入稀释。看数据:2025年三季报,古越龙山营收11.86亿元,同比下滑8.1%,扣非净利润降幅超过三成;而专注高端化、年轻化的会稽山,同期营收12.12亿元、增长14.12%,首次夺走“黄酒一哥”的宝座。
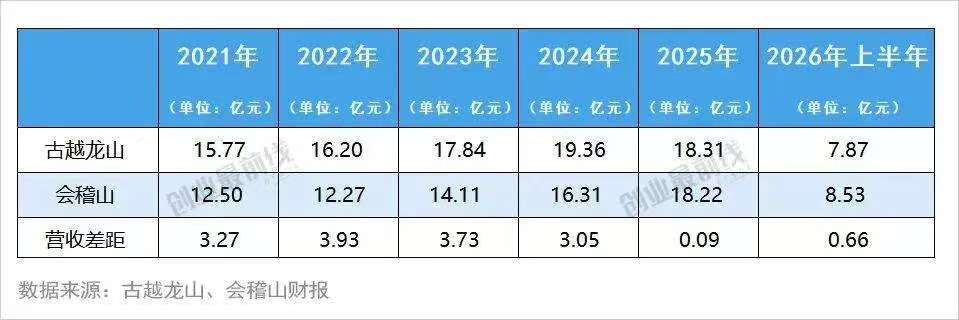
主业在丢城失地,副业在多点开花——这不是实力,这是焦虑。
我的判断很直接:看好一个市场,和舍得为一个市场下注,是两回事。 如果只是“顺手做做”,那就不要做——半心半意比不做更贵,因为它消耗的不只是钱,还有渠道的信任和团队的信心。要么别上牌桌,上了就当战略级来打。
03 第三不看好:渠道这一仗,先天不足
第三条,渠道。这一条我在上一篇文章里已经详细拆解过,不再重复展开,只补一句结论:把渠道外包出去,可以验证数据,但验证不出能力。
黄酒的传统渠道在区域餐桌与文化市场,露酒的主战场却在电商与新零售——小瓶装、风味化、轻养生,这是一套全新的产品语言和渠道语言。产销分离的模式恰恰说明:黄酒企业自身的新消费渠道能力尚未成形。更要命的是时间差——新消费渠道能力不是一朝一夕能长出来的,可露酒的竞争窗口就那么几年。数据跑通的那一天,如果能力还是别人的,那这门生意的利润,也就还是别人的。
04 如果非要做成,我给三条补救建议
话说回来,不看好归不看好,事情还没到无可挽回的地步。如果古越龙山真的想做成这件事,我给三条建议——做到了这三条,我愿意收回今天的判断。
第一,换名字。把“古越龙山”彻底退到出品方的位置当信任状,把“颐元堂”或者同类的养生名做成真正的品牌——让消费者一眼看懂“这是养生的”,而不是费劲猜“营养大师是什么”。
第二,升资源。要么当战略级新品牌打:独立团队、独立预算、独立渠道、三五年的耐心;要么先收手。千万别再“既要酱酒、又要啤酒、还要露酒”——三个都想要,三个都拿不稳。
第三,长能力。把产销分离当做过渡而不是终点。招商数据、动销数据、用户反馈,从第一天起就要在自己手里;渠道能力和内容能力,必须自己长出来。
05 结语:不看好,但希望被打脸
最后说句心里话。我说不看好,不是唱衰古越龙山。
恰恰相反——露酒是真机会,800亿到2000亿的赛道空间是真实的;黄酒基做露酒的逻辑是成立的,八年陈酿的基酒储备是真家底;古越龙山是真正的老字号,2个中国驰名商标、4个中华老字号,这份底蕴,全中国没有第二家黄酒企业有。这些我都承认。
但商业世界从来不奖励“条件好”,只奖励“想清楚”。名字对不对、资源够不够、渠道行不行——这三道题答不好,再好的赛道也只是路过。 老字号最怕的不是慢,是乱。与其到处追风,不如停下来想想:我到底要成为谁?
这篇文章要是被古越龙山的人看到,我希望他们别生气——因为不看好,是希望被打脸的那种不看好。
-END-
作者简介:
潘轲,深圳顺知战略定位咨询创始人,AD-VC广告风投基金战略顾问,多家上市公司常年战略顾问,《细化定位》作者,定位式营销体系开创者,深研战略定位18年,服务企业超40家,累计销售额超1000亿。